





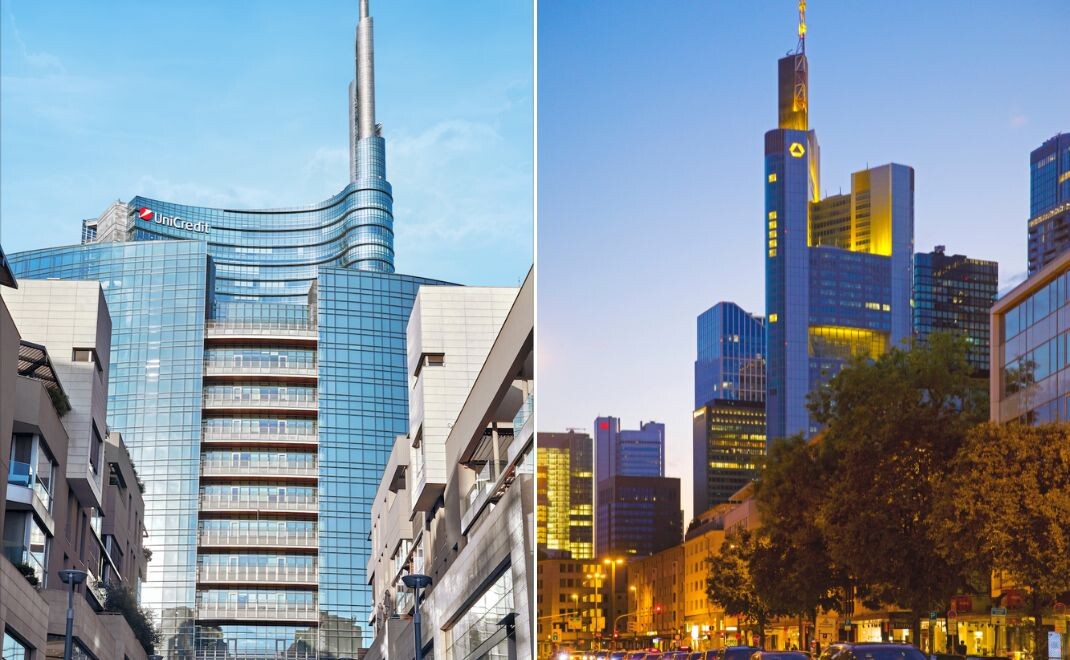
Unicredit will die Commerzbank übernehmen. Was das für den deutschen Bankenmarkt insgesamt bedeuten würde, ist in den vergangenen Monaten ausführlich diskutiert worden. Eine Frage aber ist dabei kaum gestellt worden: Was passiert mit dem Geschäft mit vermögenden Kunden – wenn zwei der größten Anbieter im deutschen Private Banking und Wealth Management unter einem Dach sitzen?
Die Mailänder Großbank hält nach Ablauf der ersten Annahmefrist ihres formalen Übernahmeangebots vom Mai 2026 direkt rund 39 Prozent der Commerzbank-Aktien. Vorstand und Aufsichtsrat der Commerzbank empfahlen ihren Aktionären, das Angebot abzulehnen. Commerzbank-Chefin Bettina Orlopp präsentierte im Mai 2026 unter dem Namen „Momentum 2030" eine eigene Wachstumsstrategie – als Signal, dass das Haus auch allein eine Zukunft hat.
Unicredit-Chef Andrea Orcel hat ein formales Übernahmeangebot vorgelegt. Einen möglichen Zusammenschluss bezeichnete er als „Testfall für Europa“. Die Frage, was das für das Geschäft mit vermögenden Privatkunden bedeuten würde, stellt sich damit ganz konkret – und die Antwort ist komplizierter, als sie auf den ersten Blick erscheint.
Die Hypovereinsbank gehört seit 2005 zur Unicredit. In Deutschland ist sie die drittgrößte Geschäftsbank, firmiert juristisch seit Ende 2023 als Unicredit Bank GmbH und tritt unter der Marke Hypovereinsbank auf. Die Commerzbank ist die zweitgrößte deutsche Privatbank – und seit den Übernahmambitionen der Unicredit im Herbst 2024 in einer Doppelrolle: als Wettbewerber der HVB im Geschäft mit wohlhabenden Kunden und als deren potenzielles Übernahmeziel.
Zeitgleicher Optimierung der UHNWI-Strategie
Beide Häuser formulierten dasselbe strategische Ziel: Ausbau des Geschäfts mit unternehmerisch geprägten und sehr wohlhabenden Kunden. Beide gründeten im Herbst 2024 beinahe zeitgleich eine eigene Einheit für sogenannte Ultra High Net Worth Individuals, also für Kunden mit freiem Anlagevermögen jenseits von 30 Millionen Euro – die Hypovereinsbank kommunizierte ihre Neuaufstellung am 9. Oktober 2024, die Commerzbank kündigte ihre UHNWI-Einheit einen Tag zuvor an.
Bei beiden steckt diese Einheit noch in der Aufbauphase – mit allen Reibungsverlusten, die das mit sich bringt.
Im Oktober 2024 übernahm Nasim Amini die Leitung der neu geschaffenen UHNWI-Einheit der Hypovereinsbank – als erster dedizierter Verantwortlicher für dieses Segment. Amini war seit 2021 für die HVB tätig, zuletzt als Regionalleiter Wealth Management und Private Banking in München, und brachte gut 22 Jahre Commerzbank-Biografie mit. Die neue UHNWI-Rolle aber hielt er nur kurz: Im Juli 2025 verließ er die Bank – nach weniger als neun Monaten auf dem Posten.
Amini wechselte zur Deutschen Bank und war dort nach fünf Monaten ebenfalls wieder weg. Die Hypovereinsbank ernannte keinen Nachfolger an der Spitze des UHNWI-Segments; Wealth-Management-Chef Sven Stipkovic, der im Oktober 2024 den langjährigen Leiter Carsten Kahl beerbt hatte, übernahm das Segment zusätzlich zur Gesamtverantwortung.
Bei der Commerzbank verlief es ganz ähnlich. Sebastian Ahlhorn, früherer CFO des Multi-Family-Office Finvia, leitete die neu gegründete UHNWI- und Family-Office-Einheit – und verließ das Institut im Dezember 2025, nach knapp zwei Jahren, auf eigenen Wunsch. Sein Nachfolger ist René Zinser, der seit fast 40 Jahren für die Commerzbank arbeitet und gleichzeitig als Stellvertreter von Bereichsvorstand Christian Hassel fungiert. Auch der regionale UHNWI-Chef für Norddeutschland, Ersin Soykandar, verließ die Commerzbank Anfang 2026 — er wechselte zur BW-Bank.
Das ist kein Zufall, sondern ein Symptom: Der Wettbewerb um die besten Köpfe im UHNWI-Markt, aber auch im gesamten Wealth Management und Private Banking ist in Deutschland extrem. Deutsche Bank, Merck Finck, BNP Paribas, LGT, BW-Bank – eigentlich alle bauen zeitgleich aus. In diesem Umfeld rekrutieren Hypovereinsbank und Commerzbank nicht nur gegeneinander, sondern stehen gemeinsam gegen eine wachsende Zahl gut aufgestellter Konkurrenten. Das zeigt auch die Karriere von Nasim Amini: 22 Jahre Commerzbank, dann HVB, dann Deutsche Bank – in 20 Monaten drei Stationen. Ein Indikator dafür, wie heiß umkämpft dieses Segment ist und wie schwer die Bindung gelingen kann.
Wo HVB und Commerzbank sich decken – und wo nicht
Wer die Standortkarten beider Banken übereinanderlegt, sieht zunächst eine Deckung. In München, Frankfurt, Hamburg, Berlin, Düsseldorf und Stuttgart sind beide Häuser mit Private Banking und Wealth Management präsent. Die Commerzbank hat genau in diesen sechs Städten auch ihre UHNWI-Teams angesiedelt.
Bei der Hypovereinsbank ist die UHNWI-Betreuung seit dem Abgang von Amini, dem ersten Einheitsleiter, direkt bei Wealth-Management-Chef Stipkovic gebündelt – eine eigene Standortstruktur speziell für dieses Topsegment hat die Bank dafür nicht kommuniziert. Der Wettbewerb um sehr wohlhabende Kunden ist in diesen Städten trotzdem direkt und täglich spürbar.
Im allgemeinen Private Banking und Wealth Management ist das Netz der Hypovereinsbank dagegen klar umrissen: 51 Standorte im Private Banking, 24 im Wealth Management. Das Netz ist konzentriert und auf Tiefe ausgelegt – mit historisch starker Verwurzelung in Bayern und einem gezielten Ausbau in Norddeutschland. In Flensburg und Heide betreibt die HVB eigene Private-Banking-Teams, an Standorten, an denen die Commerzbank keine vergleichbare Präsenz im Geschäft mit wohlhabenden Kunden unterhält. In Bremen baut die HVB seit Juni 2026 mit einem neu verpflichteten Team ihr Wealth Management aus. In Sachsen, Thüringen und Sachsen-Anhalt fasst sie ihr Private Banking gerade unter einer gemeinsamen Leitung zusammen.
Die Commerzbank hingegen unterhält mit rund 400 Filialen bundesweit ein dichteres Filialnetz – mehr physische Anlaufpunkte, die im Fusionsfall teils mit HVB-Standorten konkurrieren, teils diese ergänzen würden. Eine Fusion würde damit kein einfaches Zusammenschalten zweier Netzwerke bedeuten, sondern die Verzahnung eines tiefen, konzentrierten Netzes mit einem breiten, flächigen – mit all den vertrieblichen, kulturellen und personalrechtlichen Fragen, die das aufwirft.
Verschiedene Kundenbegriffe, verschiedene Welten
Beide Banken ziehen die Trennlinie zwischen Private Banking und Wealth Management an verschiedenen Stellen. Bei der Hypovereinsbank dürften Private-Banking-Kunden ab rund einer Million Euro, Wealth-Management-Kunden ab rund fünf Millionen Euro angesiedelt sein. Die Commerzbank hat ihre Grenzen nach einer Restrukturierung im Herbst 2024 angehoben: Private Banking beginnt nun bei 250.000 Euro verwalteten Vermögens (vorher 100.000 Euro), Wealth Management bei zwei Millionen Euro (vorher 500.000 Euro). Das UHNWI-Segment dürfte erst ab einem Vermögen im niedrigen zweistelligen Millionenbereich beginnen.
Was das für Kunden bedeutet, die heute bei der Commerzbank liegen: Ein Unternehmer mit 800.000 Euro verwaltetem Vermögen, der dort als Private-Banking-Kunde gilt, würde nach HVB-Logik unterhalb der Einstiegsschwelle liegen – und könnte im Fusionsfall ohne den persönlichen Betreuer dastehen, den er bislang kannte. Im Fusionsfall müsste man sich auf ein gemeinsames Kundenbild einigen. Je nachdem, welches Modell sich durchsetzt, verliert ein Teil der Kunden seinen Status, ein anderer seinen Ansprechpartner – oder beides.
Eine Übernahme träfe also nicht auf zwei konsolidierte Einheiten. Sie träfe auf zwei Netzwerke, die ihre eigene neue Form noch finden. Das ist keine Unmöglichkeit – die Integration der Hypovereinsbank in den Unicredit-Konzern vor 20 Jahren hat letztlich funktioniert. Aber damals handelte es sich um eine einvernehmlich ausgehandelte Transaktion. Die Zahl der Beschäftigten sank von rund 26.000 auf heute rund 9.000 – ein Abbau von zwei Dritteln, aber die Bank steht heute gut da.
Produkte: Ergänzung mit Fragezeichen
Auf Produktseite ergänzen sich beide Häuser zumindest auf den ersten Blick. Die Hypovereinsbank setzt auf die Unicredit-Plattform – internationalen Kapitalmarktzugang, das integrierte Zusammenspiel mit dem paneuropäischen Firmenkundengeschäft und die Investmentbanking-Infrastruktur der Gruppe.
Wie das in der Praxis aussieht, zeigt ein konkretes Beispiel: Im Sommer 2025 legte die HVB ein kapitalgeschütztes Zertifikat auf einen Bitcoin-ETF von Blackrock exklusiv für sehr wohlhabende Kunden auf – und weitete es im Frühjahr 2026 auf den gesamten Privatkundenbereich aus. „Viele unserer Kunden sind offen für neue Anlageklassen – aber nur, wenn sie in ein solides Risikomanagement eingebettet sind“, sagte Stipkovic gegenüber dem private banking magazin.
Das Ziel sei nicht reiner Produktvertrieb, sondern die Entwicklung passgenauer Konzepte: „Das setzt ein tiefes Verständnis für komplexe Entscheidungsprozesse und Vertraulichkeit voraus.“ Ein Produkt dieser Art wäre ohne die strukturierten Lösungskapazitäten der Unicredit-Gruppe kaum denkbar – und ist bei der Commerzbank so nicht im Angebot.
Selbstbewusst tritt aber auch Bettina Orlopp auf. „Wir sind das Family Office des Mittelstands“, sagte die Vorstandsvorsitzende der Commerzbank im Mai 2026 gegenüber dem private banking magazin. Die Bank begleite nicht nur die Unternehmen selbst, sondern auch die Familien dahinter – und registriere gerade im Bereich Vermögensverwaltung deutlichen Zufluss. Doch gerade hier liegt das Kernproblem einer möglichen Fusion: Orlopp brachte es im Interview mit der Süddeutschen Zeitung präzise auf den Punkt. Ertragssynergien seien „aufgrund der Kundenüberlappung schwierig“ – wer denselben Mittelständler auf beiden Seiten betreut, kann ihn nicht zweimal gewinnen. Anders formuliert: Dort, wo beide Häuser stark sind, konkurrieren sie bereits ein Stück weit – und eine Fusion beseitigt den Wettbewerb, schafft aber keine neuen Erträge.
Technisch gebaut hat die Commerzbank Orlopps Anspruch auf eigene Bausteine: Yellowfin als hauseigene Asset-Management-Boutique für aktive Strategien, Commerz Real für Immobilien und Sachwerte, die Beteiligung an Aquila Capital für erneuerbare Energien und Infrastruktur. Letztere hat sich als problematisch erwiesen: Zwei bis dahin hochperformante Aquila-Fonds mit einem Volumen von zusammen 1,2 Milliarden Euro brachen binnen weniger Monate ein, Großinvestoren zogen Liquidität ab, die Rücknahmen wurden ausgesetzt. Die Commerzbank schrieb 2025 insgesamt rund 117 Millionen Euro auf Aquila ab – fast zwei Drittel des Kaufpreises.
Beide Ansätze haben also Substanz – und beide haben noch Fragen offen. Die Unicredit-Plattform ist groß, aber komplex in der Integration. Der Mittelstandsanker der Commerzbank ist real, aber die Umsetzung der darauf aufbauenden Produktstrategie bislang holpriger als geplant. Im Übernahmefall müsste Unicredit entscheiden, welche Logik trägt – und welche ersetzt wird.
Europas Bankenlandschaft – und Orcels Kalkül
Orcel selbst bezeichnet seinen Vorstoß - wie bereits erwähnt - als „Testfall für Europa" – und setzte damit einen Rahmen, der über den Übernahmekampf hinausgeht. Um zu verstehen, was dahintersteckt, lohnt ein Blick auf die globale Rangordnung. Die vier größten Banken der Welt sind chinesische Staatsinstitute: ICBC, Agricultural Bank of China, China Construction Bank und Bank of China halten zusammen rund 25,5 Billionen US-Dollar an Vermögenswerten – etwa ein Viertel der gesamten Bilanzsumme der 50 größten Banken weltweit. Dahinter folgen amerikanische Häuser, angeführt von J.P. Morgan Chase.
- Platz 1: ICBC (Industrial and Commercial Bank of China) – rund 6,3 Billionen US-Dollar
- Platz 2: Agricultural Bank of China – rund 5,8 Billionen US-Dollar
- Platz 3: China Construction Bank – rund 5,4 Billionen US-Dollar
- Platz 4: Bank of China – rund 4,5 Billionen US-Dollar
- Platz 5: JPMorgan Chase (USA) – rund 4,4 Billionen US-Dollar
- Platz 6: Bank of America (USA) – rund 3,4 Billionen US-Dollar
- Platz 7: BNP Paribas (Frankreich) – rund 3,0 Billionen US-Dollar
- Platz 8: HSBC (Großbritannien) – rund 2,9 Billionen US-Dollar
- Platz 9: Crédit Agricole (Frankreich) – rund 2,4 Billionen US-Dollar
- Platz 10: Mitsubishi UFJ Financial Group (Japan) – rund 2,1 Billionen US-Dollar
Unicredit selbst kommt auf eine Bilanzsumme von rund 870 Milliarden Euro, die Commerzbank auf rund 590 Milliarden Euro. Ein kombiniertes Institut käme auf rund 1,5 Billionen Euro – und würde damit zur Deutschen bank aufschließen. Diese rangiert im globalen Ranking auf Platz 23, mit einem Vermögen von ebenfalls knapp 1,5 Billionen Euro. Europa taucht in den Top Ten kaum auf – und selbst eine fusionierte Unicredit-Commerzbank würde daran grundsätzlich nichts ändern, auch wenn sie in Schlagdistanz zu BNP Paribas und HSBC rücken würde.
Man muss Orcels Kalkül nicht teilen, um es zu verstehen. Die Debatte darüber, dass Europa im globalen Bankenwettbewerb zu klein aufgestellt ist – zu kleinteilig, zu national segmentiert, zu schwach kapitalisiert im Vergleich zu den US- und chinesischen Häusern –, ist keine neue. Sie wird nicht nur in Brüssel, Frankfurt und Mailand seit Jahren geführt.
Wer eine leistungsfähigere europäische Kapitalmarktunion will, kommt an der Frage nach größeren, grenzüberschreitend agierenden Banken nicht vorbei. Ob die Übernahme der Commerzbank der richtige Schritt auf diesem Weg ist – und ob Orcel der richtige Architekt dafür – das ist eine andere Frage. Aber die strategische Grundüberlegung hat eine Logik, die über das bloße Interesse eines einzelnen Investors hinausgeht.
