





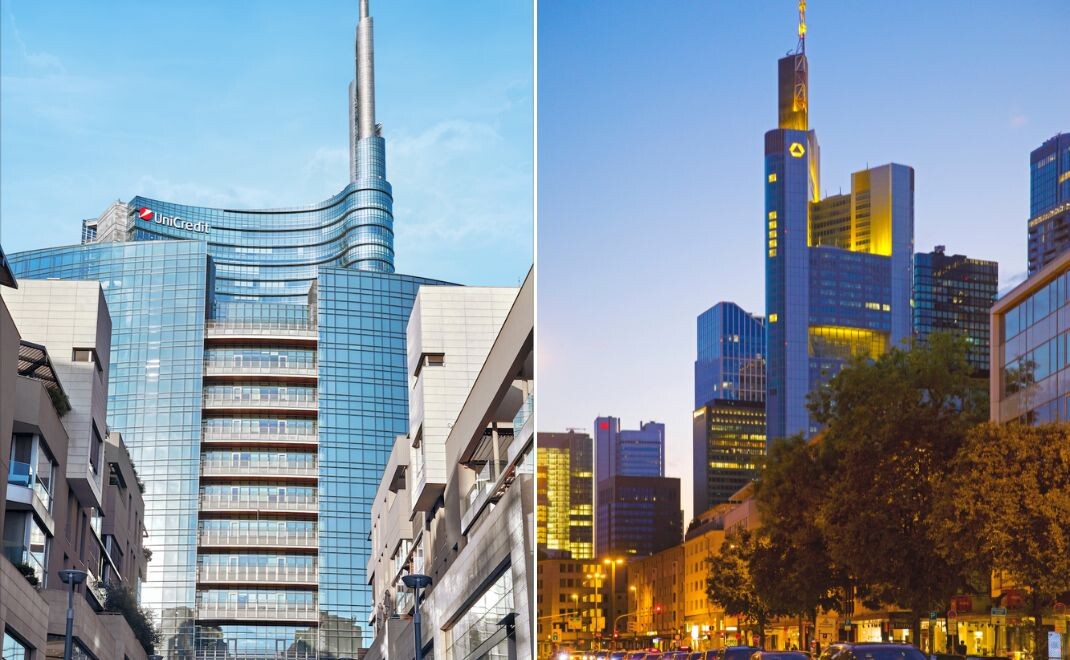
Unicredit will die Commerzbank übernehmen. Was das für den deutschen Bankenmarkt insgesamt bedeuten würde, ist in den vergangenen Monaten ausführlich diskutiert worden. Eine Frage aber ist dabei kaum gestellt worden: Was passiert mit dem Geschäft mit vermögenden Kunden – wenn zwei der größten Anbieter im deutschen Private Banking und Wealth Management unter einem Dach sitzen?
Die Mailänder Großbank hält nach Ablauf der ersten Annahmefrist ihres formalen Übernahmeangebots vom Mai 2026 direkt rund 39 Prozent der Commerzbank-Aktien. Vorstand und Aufsichtsrat der Commerzbank empfahlen ihren Aktionären, das Angebot abzulehnen. Commerzbank-Chefin Bettina Orlopp präsentierte im Mai 2026 unter dem Namen „Momentum 2030" eine eigene Wachstumsstrategie – als Signal, dass das Haus auch allein eine Zukunft hat.
Unicredit-Chef Andrea Orcel hat ein formales Übernahmeangebot vorgelegt. Einen möglichen Zusammenschluss bezeichnete er als „Testfall für Europa“. Die Frage, was das für das Geschäft mit vermögenden Privatkunden bedeuten würde, stellt sich damit ganz konkret – und die Antwort ist komplizierter, als sie auf den ersten Blick erscheint.
Die Hypovereinsbank gehört seit 2005 zur Unicredit. In Deutschland ist sie die drittgrößte Geschäftsbank, firmiert juristisch seit Ende 2023 als Unicredit Bank GmbH und tritt unter der Marke Hypovereinsbank auf. Die Commerzbank ist die zweitgrößte deutsche Privatbank – und seit den Übernahmambitionen der Unicredit im Herbst 2024 in einer Doppelrolle: als Wettbewerber der HVB im Geschäft mit wohlhabenden Kunden und als deren potenzielles Übernahmeziel.
Zeitgleicher Optimierung der UHNWI-Strategie
Beide Häuser formulierten dasselbe strategische Ziel: Ausbau des Geschäfts mit unternehmerisch geprägten und sehr wohlhabenden Kunden. Beide gründeten im Herbst 2024 beinahe zeitgleich eine eigene Einheit für sogenannte Ultra High Net Worth Individuals, also für Kunden mit freiem Anlagevermögen jenseits von 30 Millionen Euro – die Hypovereinsbank kommunizierte ihre Neuaufstellung am 9. Oktober 2024, die Commerzbank kündigte ihre UHNWI-Einheit einen Tag zuvor an.
Bei beiden steckt diese Einheit noch in der Aufbauphase – mit allen Reibungsverlusten, die das mit sich bringt.
Im Oktober 2024 übernahm Nasim Amini die Leitung der neu geschaffenen UHNWI-Einheit der Hypovereinsbank – als erster dedizierter Verantwortlicher für dieses Segment. Amini war seit 2021 für die HVB tätig, zuletzt als Regionalleiter Wealth Management und Private Banking in München, und brachte gut 22 Jahre Commerzbank-Biografie mit. Die neue UHNWI-Rolle aber hielt er nur kurz: Im Juli 2025 verließ er die Bank – nach weniger als neun Monaten auf dem Posten.
Amini wechselte zur Deutschen Bank und war dort nach fünf Monaten ebenfalls wieder weg. Die Hypovereinsbank ernannte keinen Nachfolger an der Spitze des UHNWI-Segments; Wealth-Management-Chef Sven Stipkovic, der im Oktober 2024 den langjährigen Leiter Carsten Kahl beerbt hatte, übernahm das Segment zusätzlich zur Gesamtverantwortung.
Bei der Commerzbank verlief es ganz ähnlich. Sebastian Ahlhorn, früherer CFO des Multi-Family-Office Finvia, leitete die neu gegründete UHNWI- und Family-Office-Einheit – und verließ das Institut im Dezember 2025, nach knapp zwei Jahren, auf eigenen Wunsch. Sein Nachfolger ist René Zinser, der seit fast 40 Jahren für die Commerzbank arbeitet und gleichzeitig als Stellvertreter von Bereichsvorstand Christian Hassel fungiert. Auch der regionale UHNWI-Chef für Norddeutschland, Ersin Soykandar, verließ die Commerzbank Anfang 2026 — er wechselte zur BW-Bank.