Milliardenvermögen wechseln die Generation, Unternehmerfamilien müssen ihre Nachfolge regeln und junge Gründer stehen nach erfolgreichen Exits vor der Frage, was sie mit ihrem Geld anfangen sollen. Für Banken und Family Offices ist das eine gewaltige Chance. Aber auch ein Risiko. Denn mit dem Vermögen wird nicht automatisch das Vertrauen in den bisherigen Berater vererbt.
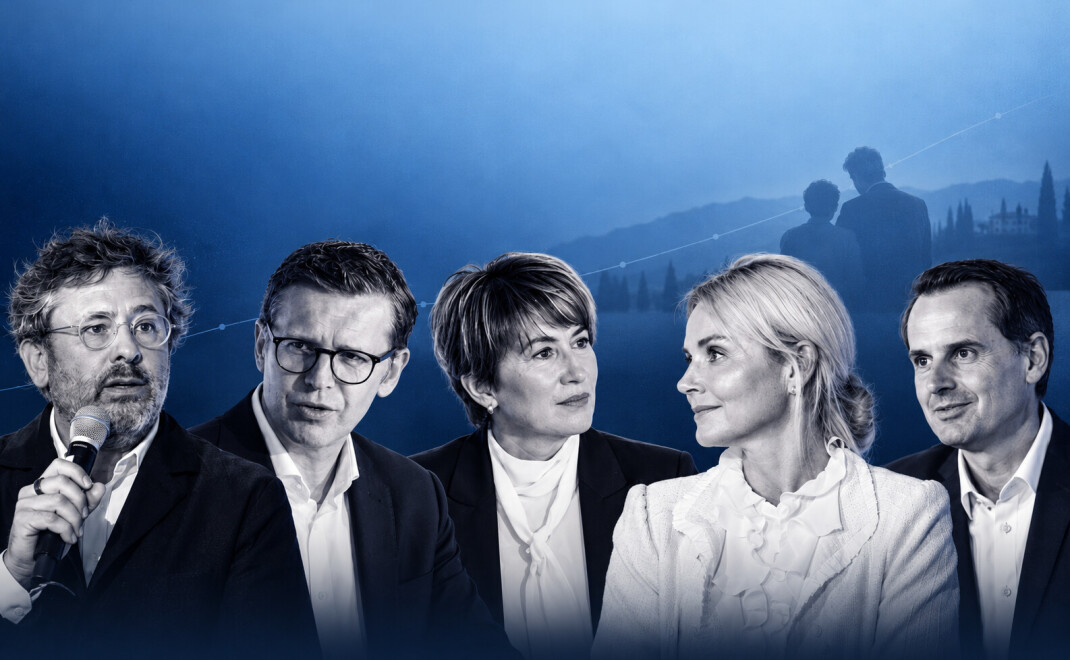
Wie gut ist die Branche darauf vorbereitet? Darüber diskutierten beim Private Banking Kongress in Hamburg fünf Fachleute: Marcel Megerle, Geschäftsführer von Futun, Stella Streckwall, Gründerin und Geschäftsführerin von Jovalias, Alice Neumann, Leiterin Wealth Management Nord der Commerzbank, Oliver Meinschien, Regionalleiter Ost bei UBS, und Maurice Sinram, Leiter Private Banking Hamburg bei Unicredit.
Moderiert wurde die Runde von Malte Dreher und Christoph Fröhlich für den Podcast For Professional Investors Only.
Braucht die nächste Generation überhaupt eine eigene Schublade?
Ist die Next-Gen die 25-jährige Unternehmenserbin, der 35-jährige Start-up-Millionär oder der 60-Jährige, der erstmals Vermögen vom 85-jährigen Vater übernimmt?
Für Oliver Meinschien ist die Antwort klar: Alle drei können dazugehören. Entscheidend seien nicht das Alter, sondern die individuellen Bedürfnisse. Gerade Gründer nach einem erfolgreichen Exit hätten andere Erwartungen als Erben traditionsreicher Unternehmerfamilien.
„Die Next-Gen der Start-upper, die völlig anders denken und eben dort auch eine andere Art von Betreuung in der Regel abfordern“, sagt Meinschien. Marcel Megerle geht noch einen Schritt weiter und stellt gleich das gesamte Konzept infrage: „Ich glaube, Next-Gen ist vorbei.“
Seine These: Banken sollten aufhören, Familien in Generationen aufzuteilen, und stattdessen den Dialog zwischen ihnen fördern. Schließlich gehe es bei der Nachfolge nicht nur um Kapital, sondern auch um Werte, Verantwortung und familiäre Beziehungen.
Ein bemerkenswerter Einwand gegen eine Branche, die seit Jahren eigene Next-Gen-Programme entwickelt, exklusive Veranstaltungen organisiert und junge Vermögende mit maßgeschneiderten Angeboten umwirbt.
Wenn der Berater der Eltern nicht der Berater der Kinder sein soll
Stella Streckwall kennt solche Konstellationen aus ihrer Arbeit mit Unternehmerfamilien. Nicht alle Kinder teilen die Überzeugungen ihrer Eltern. Und nicht jede Empfehlung des Vaters ist für die Tochter automatisch ein Vertrauensbeweis.
Umso wichtiger sei es, junge Menschen frühzeitig für Finanzthemen zu begeistern. Streckwall erzählt, wie sie ihre eigenen Söhne an die Geldanlage herangeführt hat. Nicht mit komplexen Portfolioanalysen, sondern mit einer einfachen Frage nach ihren Lieblingsunternehmen: „Da kommt man schnell auf Unternehmen wie Microsoft, weil die gerne Minecraft spielen.“
Auch Alice Neumann setzt auf einen frühen Kontakt zur nächsten Generation. Bildungsangebote für Jugendliche können dabei helfen, eine Beziehung aufzubauen. Doch eine langjährige Kundenverbindung zu den Eltern garantiert noch keine Loyalität der Kinder. „Vertrauen ist keine Selbstverständlichkeit, die musst du dir verdienen“, betont Neumann.
Maurice Sinram hält dagegen, dass gerade die langjährige Begleitung einer Unternehmerfamilie einen erheblichen Vorteil darstellen kann. Wer ihre Geschichte, Werte und persönlichen Eigenheiten kennt, könne auch zwischen den Generationen vermitteln. „Es gibt ganz viele Familien, die einfach mit uns zusammen auch groß geworden sind oder umgekehrt, wir sind mit denen zusammen groß geworden.“

Doch wie weit reicht dieser Vertrauensvorschuss? Und kann ein Berater gleichzeitig Vertrauter der Eltern und unabhängiger Ansprechpartner der Kinder sein?
Neun Prozent Rendite oder lieber die Welt verbessern?
Besonders anschaulich wird die Diskussion, als Megerle von einer Unternehmerfamilie berichtet, die er bei ihrer Vermögensnachfolge begleitet. Der Vater möchte mit dem Gesamtportfolio neun Prozent Rendite erzielen. Seine Kinder wollen dagegen mit dem Geld auch gesellschaftliche Wirkung erzielen. Zwei Generationen, ein Vermögen, unterschiedliche Vorstellungen.
Wie bringt man solche Positionen zusammen? Megerle schildert eine ungewöhnliche Übung mit ausgedruckten Millionenbeträgen, die innerhalb der Familie einen Dialog auslöste. Dahinter steht eine grundsätzliche Frage: Wer entscheidet eigentlich, welchen Zweck das Familienvermögen erfüllen soll?
Auch das Hamburger Publikum wurde während der Diskussion live befragt. Bei den unterschätzten Risiken eines Vermögensübergangs lagen die unterschiedlichen Vorstellungen über das Vermögen weit vorne.
Wann hat eine Bank die nächste Generation wirklich gewonnen?
Am Ende führt die Diskussion zu einer überraschend einfachen Frage: Woran erkennt eine Bank eigentlich, dass sie die nächste Generation erfolgreich an sich gebunden hat?
Nicht unbedingt am Depotvolumen oder an der Teilnahme an exklusiven Veranstaltungen. Für mehrere Diskutanten ist der entscheidende Moment erreicht, wenn die Kinder von sich aus zum Telefon greifen. Wenn sie Fragen stellen, die weit über die Geldanlage hinausgehen. Vielleicht zum Immobilienkauf, zur Hochzeit oder zur eigenen Lebensplanung.
Doch sind die Banken personell und organisatorisch überhaupt darauf vorbereitet, diese Rolle auszufüllen? Und wie viel echte Next-Gen-Beratung steckt hinter modernen Veranstaltungen, Padelturnieren und aufwendig vermarkteten Nachwuchsprogrammen?
Zum Abschluss müssen die Vertreter von Commerzbank, UBS und UniCredit genau diese Frage beantworten. Ihre Einschätzungen fallen durchaus unterschiedlich aus. Und selbst die Bankenseite räumt ein, dass es noch Nachholbedarf gibt.
Wo die größten Schwachstellen liegen, warum Megerle die klassische Next-Gen-Strategie für überholt hält und wie die Branche das Vertrauen der kommenden Vermögensgeneration gewinnen kann, hören Sie in der neuen Folge von For Professional Investors Only, dem gemeinsamen Podcast von DAS INVESTMENT und dem private banking magazin.