





Der Ölpreis erholte sich nach dem Schock durch den Iran-Krieg deutlich und notiert wieder nahe dem Vorkrisenniveau. An den Zapfsäulen bleiben die Preise trotzdem hoch. Das Ende des Tankrabatts erklärt diesen Aufschlag aber nur teilweise. Pascal Kielkopf, Kapitalmarktstratege beim Multi Family Office HQ Trust, hat nachgerechnet und einen Markteffekt gefunden, der stärker wirkt als die Steuerpolitik.
Der Crack Spread als Gradmesser
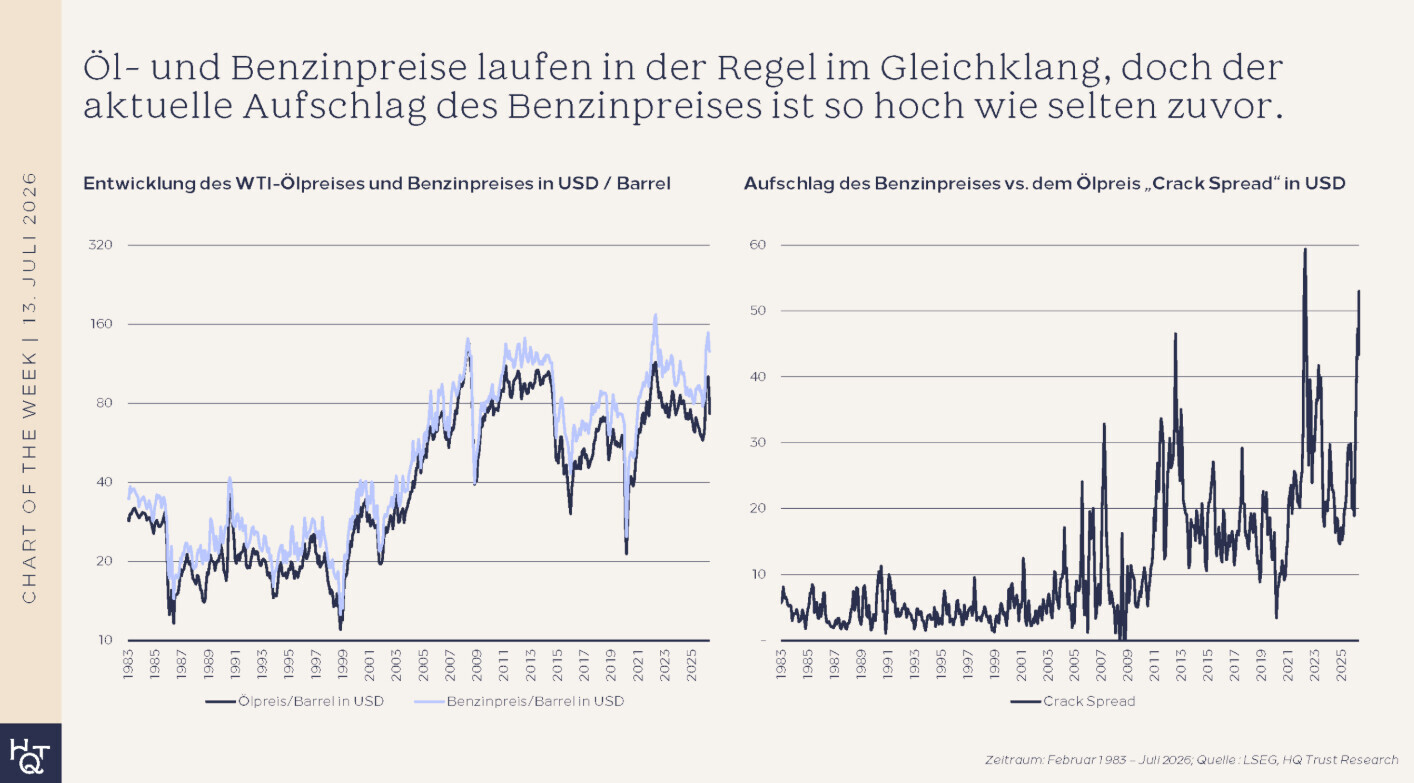
Kielkopf stellt in seiner Analyse den WTI-Ölpreis dem Großhandelspreis für Benzin seit 1983 gegenüber. Aus der Differenz beider Preise berechnet er den sogenannten Crack Spread. Er beschreibt den Aufschlag eines Barrels Benzin gegenüber einem Barrel Rohöl und gilt als wichtiger Indikator für die Knappheit von Kraftstoffen und für die Margen der Raffinerien.
Der Blick auf die vergangenen vier Jahrzehnte zeigt: In normalen Zeiten liegt der Aufschlag des Benzinpreises auf den Ölpreis typischerweise unter 20 US-Dollar pro Barrel, über weite Strecken sogar im niedrigen Zehn-Dollar-Bereich. In Krisenphasen dagegen steigt der Crack Spread deutlich an – etwa während des Arabischen Frühlings 2011/2012 oder nach dem russischen Einmarsch in die Ukraine 2022. Damals kletterten die Aufschläge zeitweise auf deutlich über 40 US-Dollar.
>>> Grafik vergrößern
Raffinerien kommen nicht hinterher
„Der Benzinpreis wird nicht allein vom Ölpreis bestimmt. Zwar ist Rohöl derzeit ausreichend verfügbar, doch die Raffinerien können ihr Angebot kurzfristig nicht im gleichen Maß ausweiten. Die knappen Verarbeitungskapazitäten halten die Benzinpreise hoch“, erklärt Kielkopf. Der Crack Spread erreicht dadurch mit über 50 US-Dollar je Barrel ein Niveau, das seit 1983 erst in drei ausgeprägten Krisenphasen zu beobachten war.
Das Ende des Tankrabatts hat den Literpreis zwar um rund 17 Cent erhöht. Der insgesamt hohe Benzinpreis liegt jedoch vor allem am deutlich ausgeweiteten Aufschlag gegenüber dem Ölpreis – nicht an der Steuerpolitik.
Was Verbraucher aus der Analyse lernen können
Für Verbraucher lässt sich daraus vor allem eines ableiten: Der hohe Benzinpreis ist in erster Linie Ausdruck eines vorübergehenden Produktionsschocks – nicht Ausdruck einer dauerhaft veränderten Marktlage. Der von wenigen großen Ölkonzernen dominierte Markt kann die Margen zwar zusätzlich verstärken, die dominierenden Preistreiber sind aber die Rohölpreise, die Angebotsbedingungen der Raffinerien und das staatliche Steuerregime.
Die Erfahrung aus früheren Krisen spricht dafür, dass sich die Aufschläge wieder normalisieren, sobald die Raffinerien ihre Produktion ausweiten und die Lieferketten neu organisiert sind. Historische Erfahrungen und aktuelle Kapazitätsprognosen deuten aber eher auf eine zähe Normalisierung in den kommenden Monaten hin.