





Die Entwicklung künstlicher Intelligenz (KI) im Asset Management verläuft rasant: Ab Mitte der 2010er Jahre setzten – damals noch vor allem große – Vermögensverwalter KI und Maschinelles Lernen für Auswertungen herkömmlicher und alternativer Massendaten, Risikomodellierungen, Kursprognosen sowie Portfoliooptimierungen ein.
Dieser Artikel richtet sich ausschließlich an professionelle Investoren. Bitte melden Sie sich daher einmal kurz an und machen einige berufliche Angaben. Geht ganz schnell und ist selbstverständlich kostenlos.
Die Entwicklung künstlicher Intelligenz (KI) im Asset Management verläuft rasant: Ab Mitte der 2010er Jahre setzten – damals noch vor allem große – Vermögensverwalter KI und Maschinelles Lernen für Auswertungen herkömmlicher und alternativer Massendaten, Risikomodellierungen, Kursprognosen sowie Portfoliooptimierungen ein.
Seit dem Marktstart generativer KI im Jahr 2022 kann die Technologie auch Geschäftsberichte analysieren, Analystenkommentare auswerten, Reportings schreiben und vieles mehr – in einer Geschwindigkeit, die Menschen niemals erreichen könnten. Inzwischen rückt für Asset Manager der nächste Entwicklungsschritt in den Mittelpunkt: konkreter Mehrwert für Investmententscheidungen. Denn Anleger wollen nicht in Algorithmen investieren, sondern in Investmentstrategien, die ihr angelegtes Kapital auf möglichst fundierter Wissensbasis erhalten und vermehren.
Die Forschung forciert den Wandel
Deshalb soll KI Zusammenhänge und Risiken noch besser erkennen, Portfolios robuster gestalten und – letztlich – Investmententscheidungen messbar verbessern. Das US-amerikanische CFA Institute beschreibt den Wandel aktuell in mehreren Publikationen, etwa im Beitrag „It's Not Just What You Own, It's How Much: Machine Learning and the Portfolio Construction Imperative“.
Ähnlich argumentiert die US-Großbank Citigroup: Sie kommt in ihrer Studie „AI in Investment Management“ zu dem Schluss, dass das größte KI-Potenzial weniger in Kursprognosen als vielmehr in der Verbesserung konkreter Investmentprozesse liegt.
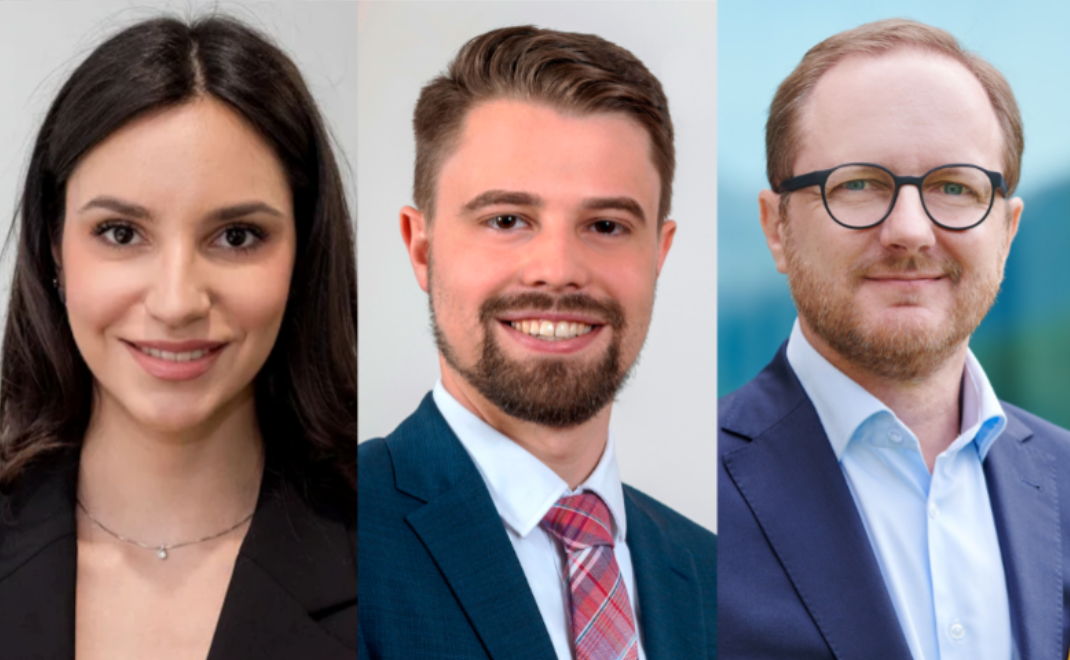
Dazu leisten die Forschungsarbeiten von Milena Vuleti? und Andreas Pischetsrieder einen wichtigen Beitrag. Milena Vuletic ist Mathematikerin und „Quantitative Researcher“. Sie promovierte an der University of Oxford in Mathematik – mit Schwerpunkt auf datengetriebenen Methoden und Machine Learning für Finanzmärkte. Der Titel ihrer Dissertation lautet „Multi-Asset Financial Markets: Mathematical Modelling and Data-Driven Approaches“.
Andreas Pischetsrieder ist Portfoliomanager bei der Augsburger Fürst Fugger Privatbank. Er hat ein Masterstudium an der Universität Liechtenstein abgeschlossen und promoviert dort derzeit. Sein fachlicher Schwerpunkt liegt an der Schnittstelle von Machine Learning und Portfoliokonstruktion; seine Masterarbeit heißt „Optimizing S&P 500-Tilted Portfolios with Direct Weight Prediction Neural Networks“.
Für ihre Forschungsarbeiten wurden Andreas Pischetsrieder und Milena Vuleti? kürzlich mit dem „Förderpreis für Künstliche Intelligenz in der Finanzwirtschaft“ (Ausschreibungsjahr 2025) ausgezeichnet. Der Vermögensverwalter Plexus Investments vergibt diesen – mit insgesamt 10.000 Euro dotierten – Preis seit dem Jahr 2020 jährlich. Die Jury besteht aus:
- Walter Farkas, Professor für Quantitative Finance am Institut für Banking and Finance der Universität Zürich und assoziiertes Mitglied des Departements Mathematik der ETH Zürich,
- Christof Kutscher, Mitgründer und Executive Chair von Lancry Natural Capital und ehemals unter anderem Chairman of the Board von AXA Investment Managers, sowie
- Stefan Mittnik, Professor für Finanzökonometrie und Mitgründer des digitalen Finanzdienstleisters Scalable Capital.
Die von der hochkarätigen Jury mit dem Förderpreis ausgezeichneten Forschungsarbeiten zeigen, dass KI Mehrwert bei Investmententscheidungen entfalten kann – wenn sie die Sprache der Finanzmärkte mit all ihren ökonomischen Zusammenhängen, Restriktionen und Risiken versteht.
Marktrisiken realistisch simulieren
Ein Beispiel dafür: Wenn Investoren Optionen bewerten oder Risiken absichern, müssen sie prognostizieren, wie sich Volatilitäten künftig entwickeln. Zu den dafür wichtigsten Werkzeugen professioneller Derivatehändler und Risikomanager gehören sogenannte Volatilitätsoberflächen. Diese sind allerdings hochkomplex, verändern sich ständig und lassen sich mit klassischen Modellen kaum ausreichend abbilden.
Milena Vuletic hat für ihre Dissertation ein neues Modell entwickelt, das auf Basis generativer KI realistische Szenarien impliziter Volatilitätsoberflächen erzeugt und dabei finanzmathematische Restriktionen und ökonomische Zusammenhänge berücksichtigt. Dadurch sind die Szenarien statistisch plausibel und finanzwirtschaftlich sinnvoll. Das ist von hoher praktischer Relevanz, denn historische Marktdaten enthalten nur wenige extreme Krisensituationen.
Doch genau diese interessieren institutionelle Investoren besonders. Wer Risiken optimal steuern will, muss schließlich auch verstehen, wie sich Portfolios unter außergewöhnlichen Marktbedingungen realistisch entwickeln könnten. Das CFA Institute bezeichnet das Generieren synthetischer, also künstlicher Finanzdaten in seinem Report „Synthetic Data in Investment Management“ als eine der vielversprechendsten Anwendungen generativer KI. Entsprechende Modelle ermöglichen realistische Marktszenarien und verbessern dadurch Stresstests, Risikomodelle und Portfolioanalysen.
Milena Vuletic Arbeit zeigt, wie generative KI realistische Markt- und Risikoszenarien, die Optionsbewertungen, Hedging und das Risikomanagement unterstützen, künstlich erzeugen kann. Darüber hinaus untersuchte sie datengetriebenes Hedging, generative Renditeprognosen sowie den Einsatz von Graph Neural Networks zur Modellierung von Zusammenhängen zwischen verschiedenen Anlageklassen. Zentrale Botschaft für Asset Manager: Der Mehrwert von KI liegt nicht allein in besseren Prognosen, sondern ebenso in einem besseren Verständnis zukünftiger Marktzustände.
Portfolios direkt konstruieren
Im Mittelpunkt der Masterarbeit von Andreas Pischetsrieder steht ein Problem, das quantitative Anlagestrategen schon seit Jahrzehnten begleitet. Traditionell verläuft Portfoliooptimierung in zwei Schritten: Erst werden Renditen einzelner Wertpapiere prognostiziert, dann werden daraus Portfoliogewichte berechnet. Dieses Vorgehen erweist sich oft als fragil, weil schon geringe Abweichungen in den Renditeprognosen zu erheblichen Portfolioveränderungen führen können.
Und kleine Prognosefehler verstärken sich während der Optimierung. Deshalb verfolgte Andreas Pischetsrieder einen anderen Ansatz: Ein von ihm entwickeltes neuronales Netz prognostiziert keine Renditen, sondern lernt die Portfolioallokation direkt, um aktive Portfolios relativ zum S&P 500 zu konstruieren. Das heißt: Statt den S&P 500 exakt nachzubilden, lernt das Modell, an welchen Stellen es sinnvoll ist, bewusst vom Index abzuweichen – also einzelne Aktien stärker oder schwächer zu gewichten als im Index –, um langfristig eine höhere risikobereinigte Rendite zu erzielen.
Diese bewussten Über- und Untergewichtungen relativ zum Index bilden den aktiven Teil des Portfolios – im Gegensatz zum passiven Indexportfolio. Im Investmentprozess wird die Information Ratio – die risikobereinigte Überrendite gegenüber der Benchmark – unmittelbar maximiert.
Auch dieses Thema gewinnt international stark an Bedeutung. So beschreibt das CFA Institute, wie KI zunehmend direkt in Portfolioentscheidungen integriert werden kann und nicht mehr nur Signale für Portfoliomanager liefert. Ähnlich argumentiert Morgan Stanley Capital International (MSCI) in der Studie „AI Portfolio Insights and the Future of Risk Management“. Die Technologie unterstützt künftig nicht nur die Verarbeitung von Marktdaten, sondern zunehmend auch Portfolioanalysen und Investmententscheidungen unmittelbar.
Besonders praxisnah ist, dass Andreas Pischetsrieder seine Modelle nicht unter idealisierten Laborbedingungen getestet hat. Stattdessen berücksichtigte er reale Restriktionen wie Transaktionskosten, Diversifikationsvorgaben, Positionslimits und Rebalancing-Kosten. Damit beantwortet er in seiner Forschungsarbeit eine der wichtigsten Fragen institutioneller Investoren: Kann künstliche Intelligenz mehr als interessante Signale erkennen? Die Forschungsergebnisse sprechen deutlich dafür, dass sie auch robuste, investierbare Portfolios konstruieren kann.
Lösungen für institutionelle Investoren
Auf den ersten Blick könnten die Arbeiten von Andreas Pischetsrieder und Milena Vuletic kaum unterschiedlicher sein. Sie hat Volatilitätsmodelle, Risikoszenarien und Multi-Asset-Märkte erforscht, er neuronale Netze für die Portfolioallokation im US-Aktienmarkt entwickelt. Im Kern verfolgten beide jedoch dieselbe Idee:
Erfolgreiche KI im Asset Management entsteht nicht allein durch immer größere Datenmengen oder – wie Andreas Pischetsrieder zeigt – immer größere neuronale Netze. Entscheidend ist die Verbindung moderner Lernverfahren mit finanzwirtschaftlichem Fachwissen. Milena Vuletic integrierte Marktmechanismen, Arbitragebedingungen und Risikomanagement direkt in ihre Modelle, um die Qualität von Markt- und Risikosimulationen zu verbessern.
Andreas Pischetsrieder verankerte Transaktionskosten, Diversifikationsvorgaben und praktische Restriktionen unmittelbar im Lernprozess, um die Portfolioallokation zu verbessern. Beide Arbeiten liefern Lösungen für konkrete Herausforderungen institutioneller Investoren und verdeutlichen, worauf es künftig ankommt: Künstliche Intelligenz muss die Sprache der Finanzmärkte sprechen.
Über den Autor und die Preisträger:
Günter Jäger gründete 2006 Plexus Investments und ist seither Geschäftsführer der Liechtensteiner Investmentgesellschaft. 2017 initiierte er die KI-Denkfabrik von Plexus Investments. Seit 2020 stiftet das Unternehmen den „Förderpreis für Künstliche Intelligenz im Asset Management“.
Milena Vuletic ist Mathematikerin und „Quantitative Researcher“. Sie promovierte an der University of Oxford in Mathematik – mit Schwerpunkt auf datengetriebenen Methoden und Machine Learning für Finanzmärkte.
Andreas Pischetsrieder ist Portfoliomanager bei der Augsburger Fürst Fugger Privatbank. Er hat ein Masterstudium an der Universität Liechtenstein abgeschlossen und promoviert dort derzeit. Sein fachlicher Schwerpunkt liegt an der Schnittstelle von Machine Learning und Portfoliokonstruktion.