





Experten sprechen den Löwenanteil der Performance mit 80 bis 90 Prozent meist der Asset-Allokation zu. Doch der Wert erscheint übertrieben hoch. Tatsächlich gebührt der Auswahl der Investments in der Realität ein Anteil, der deutlich über den verbleibenden 10 bis 20 Prozent liegt. Denn wie so oft besteht zwischen Theorie und Praxis eine gewisse Kluft: Wer sich beispielsweise im Jahr 2024 für US-Aktien entschied, hat zwar theoretisch (fast) alles richtig gemacht.
Doch wer im Portfolio auf die „Glorreichen Sieben“ verzichtete, hat den positiven Allokationseffekt – „Wo investiere ich?“ – durch einen negativen Selektionseffekt – „In was investiere ich?“ – schnell aufgezehrt. Auch die Frage, wieso die Wahrscheinlichkeit für eine höhere Trefferquote bei der Asset-Allokation strukturell größer ist als bei der Fondsauswahl, ist relevant. In Summe führen diese Überlegungen zu dem Schluss, dass das beste Rezept für den langfristigen Anlageerfolg ist, Allokation und Selektion ausgewogen zu mischen.
The Big Picture
Der erste Schritt im Auswahlprozess ist, das makroökonomische Umfeld zu analysieren. Hierbei gilt es, globale und regionale Wirtschaftsdaten, wie zum Beispiel das Bruttoinlandsprodukt-Wachstum, die Inflation, Zinsentwicklungen und politische Risiken zu betrachten. So lassen sich Trends und Chancen erkennen und eine entsprechende Asset-Allokation ableiten.
Der Ansatz hierbei ist also klassisch top-down: Ausgehend von der Betrachtung des Gesamtbildes leitet sich daraus die strategische Ausrichtung für das Portfolio ab. Zunächst muss die Gewichtung der verschiedenen Anlageklassen – also zum Beispiel Aktien, Anleihen, Rohstoffe – im Vergleich zur Benchmark festgelegt werden, bevor es darum geht, einzelne Fonds auszuwählen.
Verzinsliche Anlagen sind als Portfoliobestandteil in den vergangenen zwei Jahren deutlich attraktiver geworden. Allerdings ist zu erwarten, dass die Europäische Zentralbank weiter die Zinsen senkt.
Renaissance von Anleihen
Angesichts dessen drohen Investoren, insbesondere bei kurzfristigen Anlagen wie Tages- und Festgeldern, verstärkt Wiederanlagerisiken. Daher empfiehlt es sich, zunehmend in Anlagen mit längerer Duration zu investieren. So können Investoren sich das historisch weiterhin attraktive Zinsniveau längerfristig sichern.
Immerhin bieten Euro-Unternehmensanleihen noch eine Rendite von etwa 3 Prozent, was einem Aufschlag von 40 Basispunkten zum Durchschnitt der vergangenen 20 Jahre entspricht. Gleichzeitig ist der Risikoaufschlag gegenüber Staatsanleihen deutlich gesunken. Er liegt bei nur noch 92 Basispunkten, der 20-Jahre-Durchschnitt bei 121 Basispunkten. Das macht weitere Spread-Einengungen als zusätzliche Renditequelle unwahrscheinlich.
Unternehmensanleihen mit schlechter Bonität und damit High Yields liefern zwar auf den ersten Blick eine attraktivere Rendite, doch ist hier Vorsicht geboten. Aktuell lässt sich nur eine Rendite von 5,86 Prozent erzielen, fast 150 Basispunkte unterhalb des langfristigen Durchschnitts. Auch der Risikoaufschlag bietet mit 300 rund 95 Basispunkte weniger Puffer als im Schnitt der letzten 20 Jahre. Das erhöhte Risiko von High Yield wird daher nicht ausreichend vergütet. Wo also stattdessen suchen?
Suche nach Zusatzrendite
Vielleicht findet sich die Nadel im Heuhaufen bei den Banken. Ihr Umfeld hat sich in den vergangenen Monaten wieder deutlich aufgehellt. Die positiven Tendenzen haben sich in der vergangenen Berichtssaison bestätigt, und insgesamt überraschte positiv, wie sich die Erträge entwickelt haben. Der Zinsüberschuss ging weniger zurück, als erwartet. Flankiert wurde er von einem soliden Anstieg bei den Gebühreneinnahmen.
Die Qualität der Aktiva erwies sich als robust, die Risikovorsorge stieg nicht nennenswert an. Sofern es nicht zu einem erheblichen und unerwarteten Konjunkturabschwung kommt, dürfte sich dieser Trend fortsetzen. Eine wichtige Säule des Sektors ist weiterhin, Kapital über Dividenden auszuschütten oder Aktien zurückzukaufen. Das ist ein deutliches Indiz dafür, dass auch die Aufsichtsbehörden die wirtschaftliche Verfassung des Finanzsektors inzwischen wieder positiver wahrnehmen.
Aufgrund dieser Analyse bewertet BNP Paribas Wealth Management Private Banking den Finanzsektor positiv. Diese Einschätzung beschränkt sich jedoch nicht nur auf den Aktienmarkt, sondern bietet auch im Anleihenbereich Chancen. Neben klassischen Anleihen sind dies hier vor allem sogenannte AT1-Anleihen, auch bekannt als Additional-Tier-1-Anleihen.
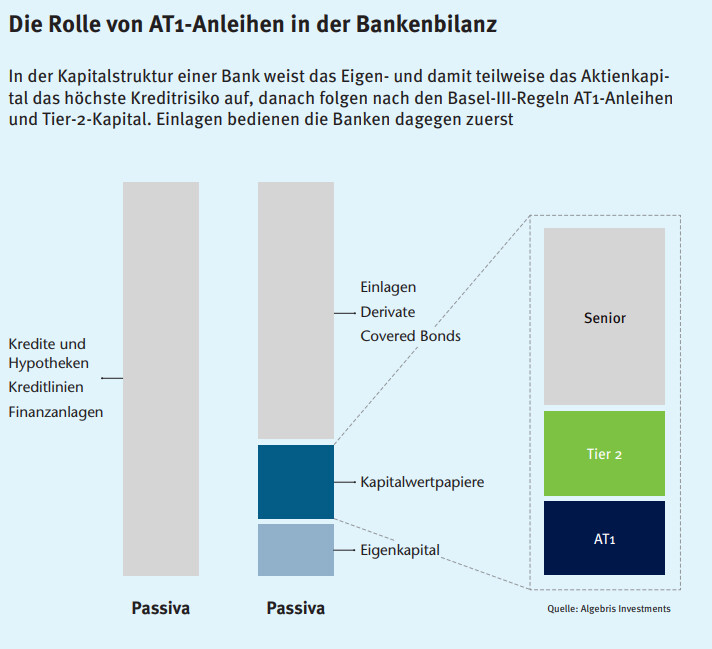
Sie dienen dazu, das Kernkapital von Banken zu stärken, und sind ein wichtiger Bestandteil der regulatorischen Anforderungen. AT1 sind nachrangige Anleihen. Banken bedienen sie im Falle einer Insolvenz erst nach anderen Verbindlichkeiten und können sie in Eigenkapital umwandeln oder abschreiben, wenn bestimmte Bedingungen erfüllt sind, zum Beispiel wenn Banken bestimmte Kapitalquoten unterschreiten.
Daher werden sie auch Coco-Anleihen genannt. Coco steht für Contingent Convertible Bonds. Sie rentieren in der Regel höher als herkömmliche Anleihen, um das höhere Risiko auszugleichen. Aufgrund der oben erwähnten positiven Einschätzung zum Sektor stellen AT1s eine interessante Möglichkeit dar, einen Renditeaufschlag gegenüber klassischen Anleihen zu vereinnahmen.
Manchmal ist einfach zu einfach
Wir wählen Fonds bei BNP Paribas Wealth Management Private Banking produktagnostisch aus. Im Vordergrund steht die ideale Umsetzungsmöglichkeit für eine Idee. Wir entscheiden uns nicht bereits im Vorfeld für eine aktive oder passive Lösung. Wichtige Auswahlkriterien dabei sind einerseits die Markteffizienz, vor allem aber auch die Komplexität der Asset-Klasse.
Je komplexer sie ist, desto wichtiger ist ein qualifiziertes Fondsmanagement, das alle relevanten Themen und Veränderungen im Blick behält und entsprechend reagiert. Dies sollte dann auch langfristig zu einer Überrendite gegenüber rein passiven Lösungen führen. In einem hocheffizienten Markt wie dem S&P 500 ist es beispielsweise deutlich schwerer, nach Kosten eine langfristig stabile Überrendite zu erzielen, als in weniger effizienten Märkten.
AT1s gehören nach unserer Einschätzung eindeutig in die letztere Kategorie. Die Bedingungen, wann Banken die Anleihen umwandeln oder abschreiben, können komplex sein und sich ändern. Investoren müssen das Vertragswerk ganz durchdringen. Das zeigt ein Beispiel aus der jüngeren Geschichte.
Die Schweizer Finanzaufsicht Finma wies im März 2023 eine von ihr beaufsichtigte Bank an, ihre AT1-Instrumente vollständig abzuschreiben und somit den Wert auf null zu setzen. Solche Emissionsbedingungen müssen Investoren analysieren – und es braucht aktives Management, um auf Veränderungen schnell reagieren zu können.
Von der Idee zur Umsetzung
Ausgehend von der Peer-Group-Analyse gilt es im ersten Schritt, diverse quantitative Kriterien zu berücksichtigen. Dabei werden die historische Wertentwicklung, das Risikoprofil und die Kosten der infrage kommenden Fonds analysiert. BNP Paribas verwendet Kennzahlen wie Sharpe oder Information Ratio, Volatilität und die Tracking Difference.
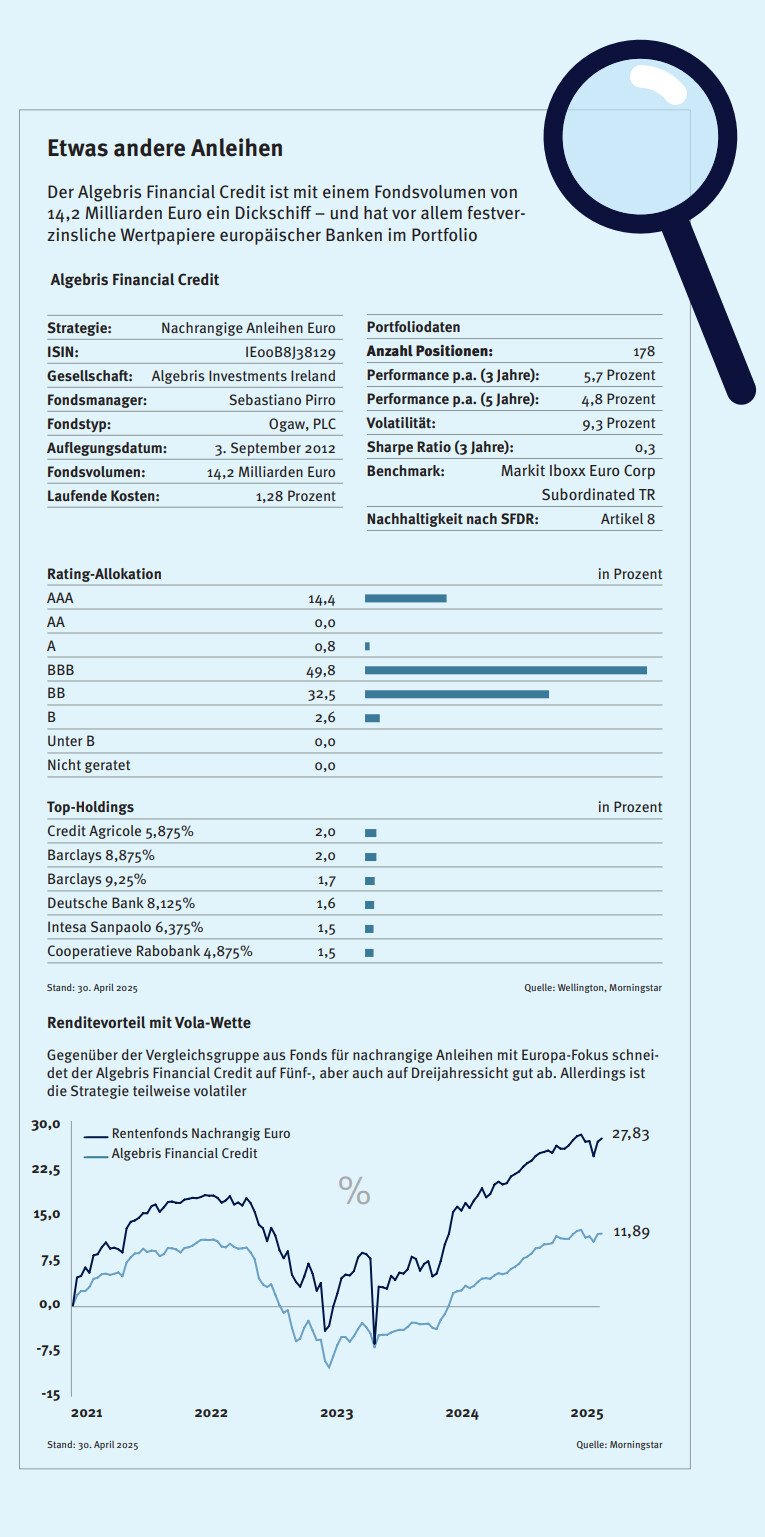
Schließlich sollte die erzielte Performance immer im Kontext des Risikos betrachtet werden. In diesem Schritt testen wir auch die Hypothese, dass aktives Management in der gewählten Asset-Klasse einen Mehrwert liefern kann. Als Benchmark dient neben der Vergleichsgruppe immer auch eine passive Lösung. Im Fall der AT1-Anleihen hat sich der Algebris Financial Credit (ISIN: IE00B8J38129) als Favorit herauskristallisiert.
Der Fonds bietet aktuell eine erwartete Portfolio-Rendite von ungefähr 5,1 Prozent. Diese liegt zwar 60 Basispunkte unterhalb des Durchschnitts seit 2016, bietet jedoch einen Aufschlag von 200 Basispunkten zu klassischen Unternehmensanleihen. Wie bei Unternehmens- beziehungsweise High-Yield-Anleihen befinden sich die Risikoaufschläge auf historisch niedrigem Niveau. Im Gegensatz zu High Yields sieht BNP Paribas bei AT1s jedoch geringere Risiken, insbesondere im Hinblick auf mögliche Ausfallrisiken.
Bevor wir uns für ein Investment entscheiden, analysieren wir die Fonds umfassend qualitativ. Im Fokus stehen das Managementteam, die Anlagestrategie und der Investmentprozess des Fonds. Schwerpunkte in den Gesprächen mit dem Fondsmanagement sind, wie die Manager den Markt einschätzen und warum sie sich so positionieren. Darüber hinaus legt BNP Paribas Wealth Management Private Banking großen Wert darauf, ein hohes Verständnis für den Investmentprozess zu entwickeln.
Einige Leitfragen in diesem Kontext lauten: Auf welchen Kriterien basiert die Titelauswahl? Wie werden Positionen gemanagt? Gibt es vordefinierte Ausstiegsszenarien, zum Beispiel Kursziele oder Stop-loss-Marken? Wie treffen die Fondsmanager Entscheidungen, im Team oder als Einzelpersonen?
So überzeugte beispielsweise der Investmentprozess des Algebris Financial Credit. Das Team um Investmentchef Sebastiano Pirro hat ein breit diversifiziertes Portfolio aus 175 Anleihen von 45 Emittenten zusammengestellt, in dem es Währungsrisiken systematisch absichert. Aufgrund der aktuellen Absicherungskosten liegt der Fokus jedoch auf Euro-Emissionen.
Ein weiterer Pluspunkt ist die Flexibilität, innerhalb der gesamten Kapitalstruktur von Finanztiteln investieren zu können. Der Fonds ist also nicht auf AT1s beschränkt und kann opportunistisch beispielsweise auch in erstrangige Anleihen investieren.
Fazit
Die wirtschaftlichen Aussichten für die Finanzbranche sind gut, und Banken haben in den letzten Jahren ihre Eigenkapitalquoten deutlich gestärkt. Beides reduziert das Risiko für Investitionen in Nachranganleihen. Gleichzeitig bieten AT1 weiterhin einen interessanten Renditeaufschlag gegenüber klassischen Unternehmensanleihen und ein ausgewogeneres Rendite-Risiko-Verhältnis als High-Yield-Anleihen. Der Algebris Financial Credit ist unserer Ansicht nach gut positioniert, um von diesen Trends zu profitieren.
Über den Autor:
Stephan Kemper ist Chef-Investmentstratege bei BNP Paribas Wealth Management Private Banking. Kemper arbeitete 15 Jahre lang im Handel und institutionellen Vertrieb von derivativen Finanzinstrumenten. Seit 2020 ist er im Team Offering des deutschen Private Bankings von BNP Paribas Wealth Management tätig und leitet seit 2021 das Advisory Desk. Dort verantwortet er unter anderem die Asset-Allokation sowie die Fondsselektion.
Hinweis der Redaktion: Bei dem Artikel handelt es sich um keine Anlageempfehlung. Statt-
dessen soll er Anhaltspunkte liefern, wie man bei einer Fondsanalyse methodisch vorgehen
kann, und einzelne Aspekte beleuchten. Eine umfassende und sorgfältige Beratung bezie-
hungsweise Anlageempfehlung kann der Artikel nicht ersetzen.